A magia do CDI e sua importância radical para o investidor
A magia do CDI e sua importância radical para o investidor
Texto produzido por João Grassini
Tudo bem, caro amigo leitor? Espero que este texto te encontre bem! Hoje trago uma crítica simples e direta para os profissionais de investimento e investidores ao redor do Brasil. Minha crítica é: as pessoas investidoras subestimam a importância e o peso do CDI em suas carteiras. Isso acontece tanto por estímulos comerciais quanto por um suposto desejo de sofisticação e diversificação que não é pautado nas características técnicas dos investimentos. Esse entendimento é proveniente de alguns anos de experiência prática, então não me assusta que os mais novos não aplicam estes conceitos ao montar uma carteira de investimentos. O que me assusta é que vemos muitos assessores, consultores e até gestores com vasta experiência de mercado despreocupados com os verdadeiros benefícios do CDI.
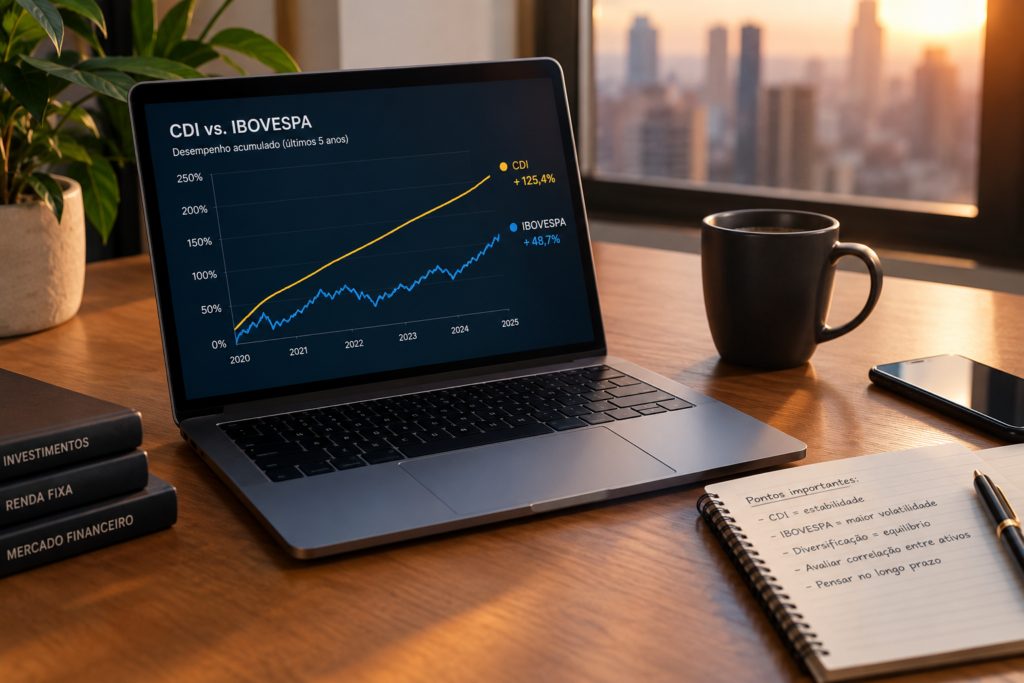
Para quem não conhece, o CDI é uma taxa de juros usada como referência para grande parte dos investimentos de renda fixa no Brasil. Ele acompanha de perto a Selic e funciona, na prática, como uma espécie de “termômetro” do rendimento de aplicações conservadoras. Conforme se avança nos estudos de investimentos, algumas pessoas começam a deixá-lo um pouco de lado atrás de outros investimentos. O investimento de reserva de emergência também tipicamente está atrelado ao CDI ou à Selic.
Um título alternativo para este texto poderia ser: “Mais CDI, mais diversificação” (essa é para quem lembra da propaganda do Snow Flakes).
Conceituando a diversificação corretamente
Diversificar uma carteira não significa simplesmente distribuir o patrimônio entre vários produtos ou classes de investimentos. Uma diversificação eficiente depende de entender como esses investimentos se comportam entre si, especialmente em momentos de estresse. É aí que entram os conceitos de correlação e descorrelação. Se dois investimentos tendem a subir e cair pelos mesmos motivos, possuir ambos pode dar uma falsa sensação de segurança: existem vários investimentos na carteira, mas o risco econômico permanece concentrado nos mesmos fatores. Correlação positiva significa que os desempenhos dos investimentos andam na mesma direção! Correlação negativa significa que existe até desempenho contrário entre os investimentos.
Um exemplo pode ser observado ao combinar FIIs e Ibovespa. Apesar de serem classes diferentes — fundos imobiliários e ações —, ambos são investimentos de risco e podem sofrer simultaneamente quando há aumento da aversão a risco, deterioração das expectativas econômicas ou forte elevação dos juros. Nesse cenário, simplesmente dividir a parcela de risco entre FIIs e ações pode gerar uma diversificação menor do que aparenta. A quantidade de investimentos aumenta, mas parte importante dos fatores de risco continua semelhante.
Seguindo essa linha de raciocínio, o incauto vai atrás de títulos públicos… sem saber que eles também apresentam correlação positiva com os FIIs e o Ibovespa:

Veja só que interessante, a carteira super hiper ultra-sofisticada de alguns experts do mercado financeiro com títulos públicos, FIIs e ações brasileiras praticamente só inclui investimentos com correlação positiva. Na prática, isso significa que a carteira inteira de investimentos tem grandes sucessos e fracassos simultâneos em toda a carteira de investimentos. A volatilidade da carteira também fica super alta nesta tese de investimentos.
Aqui temos o primeiro motivo pelo qual sua carteira deve ter maior peso em CDI: investimentos atrelados ao CDI apresentam baixa correlação com boa parte dos demais investimentos do mercado brasileiro. O outro investimento é a bolsa americana, que também tem retorno histórico superior ao do mercado de ações brasileiro e consegue manter baixa correlação com os investimentos em títulos públicos. Hoje não vou fazer propaganda de que você devia investir em bolsa americana também, mas, se você está entendendo o texto e gosta de correr riscos inteligentes, aí talvez você chegue nessa conclusão sozinho.
Voltando ao CDI, investimentos pós-fixados atrelados ao CDI tendem a apresentar baixa volatilidade e acompanhar a taxa básica de juros, enquanto o IMA-B representa títulos públicos indexados ao IPCA e possui exposição relevante às oscilações das taxas de juros reais. Assim, em determinados ambientes, uma queda da bolsa ou dos FIIs pode ser parcialmente compensada pela estabilidade do CDI ou pela valorização dos títulos indexados à inflação. Por outro lado, uma abertura forte das taxas de juros reais pode provocar perdas no IMA-B e também pressionar FIIs e ações, mostrando que a correlação entre os ativos não é fixa e pode aumentar justamente nos momentos mais adversos.
Por isso, uma carteira realmente diversificada deve ser construída pensando menos na quantidade de produtos e mais na diversificação dos fatores de risco. Sem essa análise, a diversificação pode ser apenas aparente: vários nomes, vários produtos e várias classes, mas todos vulneráveis ao mesmo cenário econômico.
CDI é mais flexível no resgate
Que o CDI estabiliza a carteira de investimentos, você já aprendeu, mas e a questão de custo de oportunidade? Toda vez que você se arrepende de comprar uma ação, um FII ou um título público que não seja SELIC, o custo que você paga é alto, pois, se estes investimentos não estiverem rendendo bem, você também terá um desconto bastante grande na saída.
Apesar de toda a propaganda em torno do Tesouro Direto, o resgate dos títulos longos é uma verdadeira tragédia. O cálculo é complexo, mas você pode ter uma aproximação fazendo a seguinte conta: mudança de taxa vezes o número de anos que faltam para o vencimento e divida por 2 se for juros semestrais. Esse cálculo está errado na teoria, mas se aproxima do valor de valorização ou desvalorização que um resgate antecipado pode gerar.
Isso significa que, se você aplicou em IPCA+5% alguns anos atrás e, no momento do resgate, o mercado exige IPCA+7% para um título com 10 anos restantes até o vencimento, o desconto aproximado seria de 2% vezes 10. Ou seja, seu investimento pode desvalorizar aproximadamente 20%! Isso é muito mais raro em ativos atrelados ao CDI, porque o CDI não tem grandes mudanças de taxa. Essa histeria de mudança de taxas é bastante comum no mercado de títulos públicos IPCA+ e prefixados e bastante incomum no CDI. Se o investimento em CDI não for bom para você, você geralmente paga menos para sair por estar acompanhando a média do mercado.
CDI é melhor para aquisição de bens
Digamos que você está investindo para chegar a algum objetivo de aquisição, por exemplo, comprar um veículo ou um imóvel. Não estava bem nos seus planos fazer essa aquisição agora, mas você acabou de descobrir que tem um imóvel fantástico dando sopa em um leilão ou em um bairro muito bom. A chance de sua carteira de investimentos estar com uma péssima rentabilidade e ainda ter um desconto radical no resgate por antecipar os vencimentos de renda fixa no momento de fazer essa aquisição é bastante alta. Como que eu estou fazendo um chute tão agressivo sobre esse cenário hipotético? Porque eu já vi esse cenário hipotético na vida real algumas várias vezes.
As melhores oportunidades para comprar carros e imóveis são justamente quando a economia brasileira está em seus piores momentos possíveis. Isso significa que o crédito está caro, a demanda por bens está baixa e o CDI está alto. Se o CDI está alto, você não deve sofrer grandes descontos ao desmontar sua carteira de investimentos atrelados ao CDI. Mas certamente aumenta a chance de você perder dinheiro no Ibovespa e em FIIs e, principalmente, sofrer um desconto significativo ao resgatar antecipadamente títulos IPCA+ e prefixados. Falando de maneira técnica, você pode entender que o CDI tem baixa correlação com o mercado de imóveis e automóveis. Falando de maneira simples, manter uma carteira pesada em investimentos atrelados ao CDI é a melhor maneira de poder usar o seu investimento não só para render bem, mas para ter disponibilidade melhor para efetivamente usar o seu dinheiro. Afinal, não é pra isso que serve o dinheiro no fim das contas? É só para investir ou para gastar também?
Como sempre, agradeço pelo espaço para me comunicar com os leitores e desejo sucesso nos investimentos a todos.